 Dubai, EAU
¿Es el almacenamiento de energía la pieza que falta en el rompecabezas de las energías renovables?

El almacenamiento en baterías se está convirtiendo en un componente indispensable de las redes eléctricas y las plantas de energía, pero ¿puede ampliarse lo suficientemente rápido como para cubrir las necesidades de rápido crecimiento del mundo?
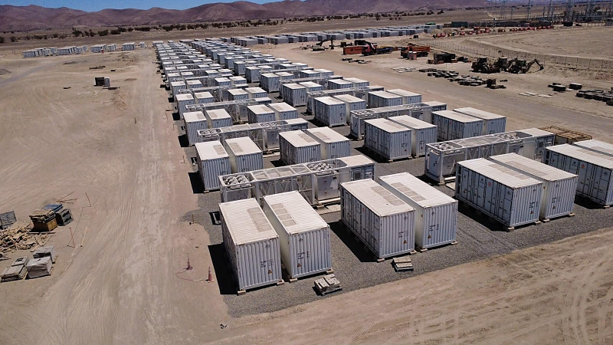
A medida que la electrificación de la economía mundial avanza a un ritmo constante, la atención se centra cada vez más en los sistemas de almacenamiento de energía en baterías (battery energy storage systems, BESS) que garantizan un suministro constante de energía. Por lo tanto, incluso si la propia generación de energía renovable fluctúa, nuestras empresas, fábricas y hogares tienen una fuente de energía fiable y continua. Con el aumento de la demanda de energía en todo el mundo, el almacenamiento en baterías se está convirtiendo en el próximo gran desafío de la transición hacia las cero emisiones netas.
¿A qué velocidad está creciendo el mercado del almacenamiento en baterías?
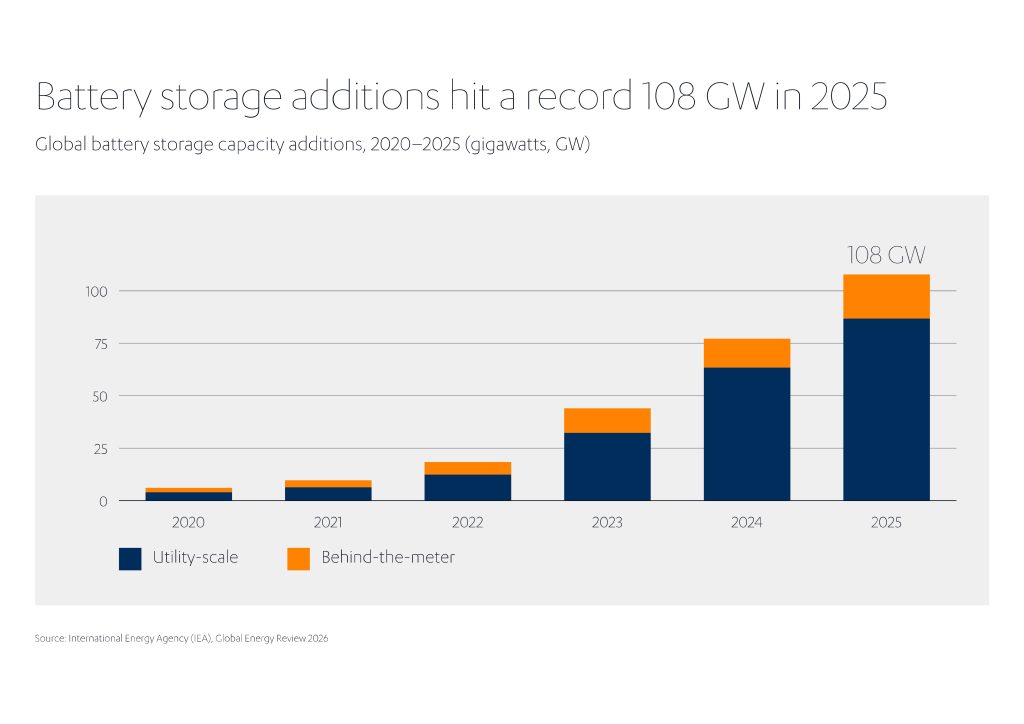
El mercado mundial de almacenamiento en baterías se está expandiendo rápidamente y no muestra signos de ralentización. Según los últimos datos de la Agencia Internacional de la Energía (AIE), el almacenamiento en baterías es la “tecnología energética de más rápido crecimiento en la actualidad” con 108 GW de nueva capacidad implementada en todo el mundo en 2025, un aumento del 40 % con respecto a las cifras de 2024. Esto equivale a un aumento once veces mayor en los últimos cinco años[1].
La misma tendencia se observa en las cifras de Bloomberg NEF[2], que señala que la implementación mundial ha establecido nuevos récords cada año desde 2014. Según los datos, solo hicieron falta cuatro años para que la capacidad anual de almacenamiento en baterías aumentara de 10 GW a más de 100, mucho más rápido que el tiempo que necesitaron la energía solar y eólica en lograr el mismo avance (ocho y quince años, respectivamente). La investigación también descubrió que en 2025:
- China siguió liderando el mercado mundial de almacenamiento en baterías, siendo responsable del 54 % de las adiciones
- EE. UU. fue el siguiente actor más importante, con un 16 % de almacenamiento nuevo
- La implementación en Australia aumentó casi seis veces desde 2024
- Arabia Saudí “adelantó” a algunos de sus compañeros, trabajando con proveedores chinos
Estadísticas como el aumento de más de tres cuartos (75,5 %) en los envíos mundiales de sistemas de almacenamiento de energía en baterías (BESS)[3] proporcionan más indicaciones del gran crecimiento actual del sector. Y se espera que la tendencia continúe durante la próxima década, con más de 300 GW de adiciones anuales previstas para 2036[4].
¿Qué está impulsando el crecimiento del almacenamiento en baterías?
La capacidad total de almacenamiento en baterías en todo el mundo está aumentando por varios motivos:
El auge de las energías renovables:
La integración de energía renovable en los sistemas de energía está impulsando cada vez más el crecimiento del almacenamiento en baterías. La producción de fuentes renovables como la solar y la eólica varía en función del clima y la hora del día. Tener la capacidad de almacenar energía en baterías y luego liberarla permite a los proveedores suministrar energía a demanda y cumplir los programas de generación. Las empresas también pueden reducir los costes y la carga en sus sistemas, almacenando el exceso de energía y liberándola en momentos de alta demanda. Este “cambio de energía” se ha convertido en la aplicación dominante para proyectos de baterías, con su cuota de nuevos proyectos que aumentó de aproximadamente el 40 % en 2015 a más del 90 % en 2025[5].
“A medida que la implementación gira hacia el cambio de energía y la integración de energías renovables, la duración de las baterías a escala de servicios públicos está aumentando, con una cuota creciente de proyectos que ofrecen cuatro horas de almacenamiento o más”, afirma la AIE[6].
Tener la capacidad de almacenar energía en baterías y luego liberarla permite a los proveedores suministrar energía a demanda y cumplir los programas de generación
Inteligencia artificial
La IA es otro factor importante en la creciente necesidad de nuevo almacenamiento en baterías. Además de requerir grandes cantidades de energía, la IA crea cargas impredecibles que cambian rápidamente. Responder a estas de forma eficaz requiere almacenamiento de energía, no solo como reserva de emergencia, sino como un elemento esencial de las operaciones diarias. En una encuesta de 2025, casi la mitad de los encuestados del sector (49 %) nombraron la “potencia dinámica de la IA” como un factor que impulsaba los cambios que estaban considerando en su tecnología de almacenamiento de energía[7].
Complejidad de la red
Los sectores en auge, como los vehículos eléctricos, la IA y la fabricación avanzada, están creando una creciente dependencia de la energía eléctrica en todo el mundo. A su vez, esto aumenta las demandas y la complejidad de las redes eléctricas. En muchos lugares, se están llevando a cabo importantes trabajos de mejora: en la Unión Europea y el Reino Unido, por ejemplo, está previsto que la inversión en redes alcance los 120 000 millones de USD al año para 2030, según McKinsey[8]. Junto con otras tecnologías, el almacenamiento en baterías puede contribuir a proporcionar la flexibilidad necesaria para cubrir y gestionar las demandas de energía de forma eficiente. BESS también ofrece funciones como regulación de voltaje y frecuencia para ayudar a estabilizar las redes.
Los sectores en auge, como los vehículos eléctricos, la IA y la fabricación avanzada, están creando una creciente dependencia de la energía eléctrica en todo el mundo
Descenso de los costes
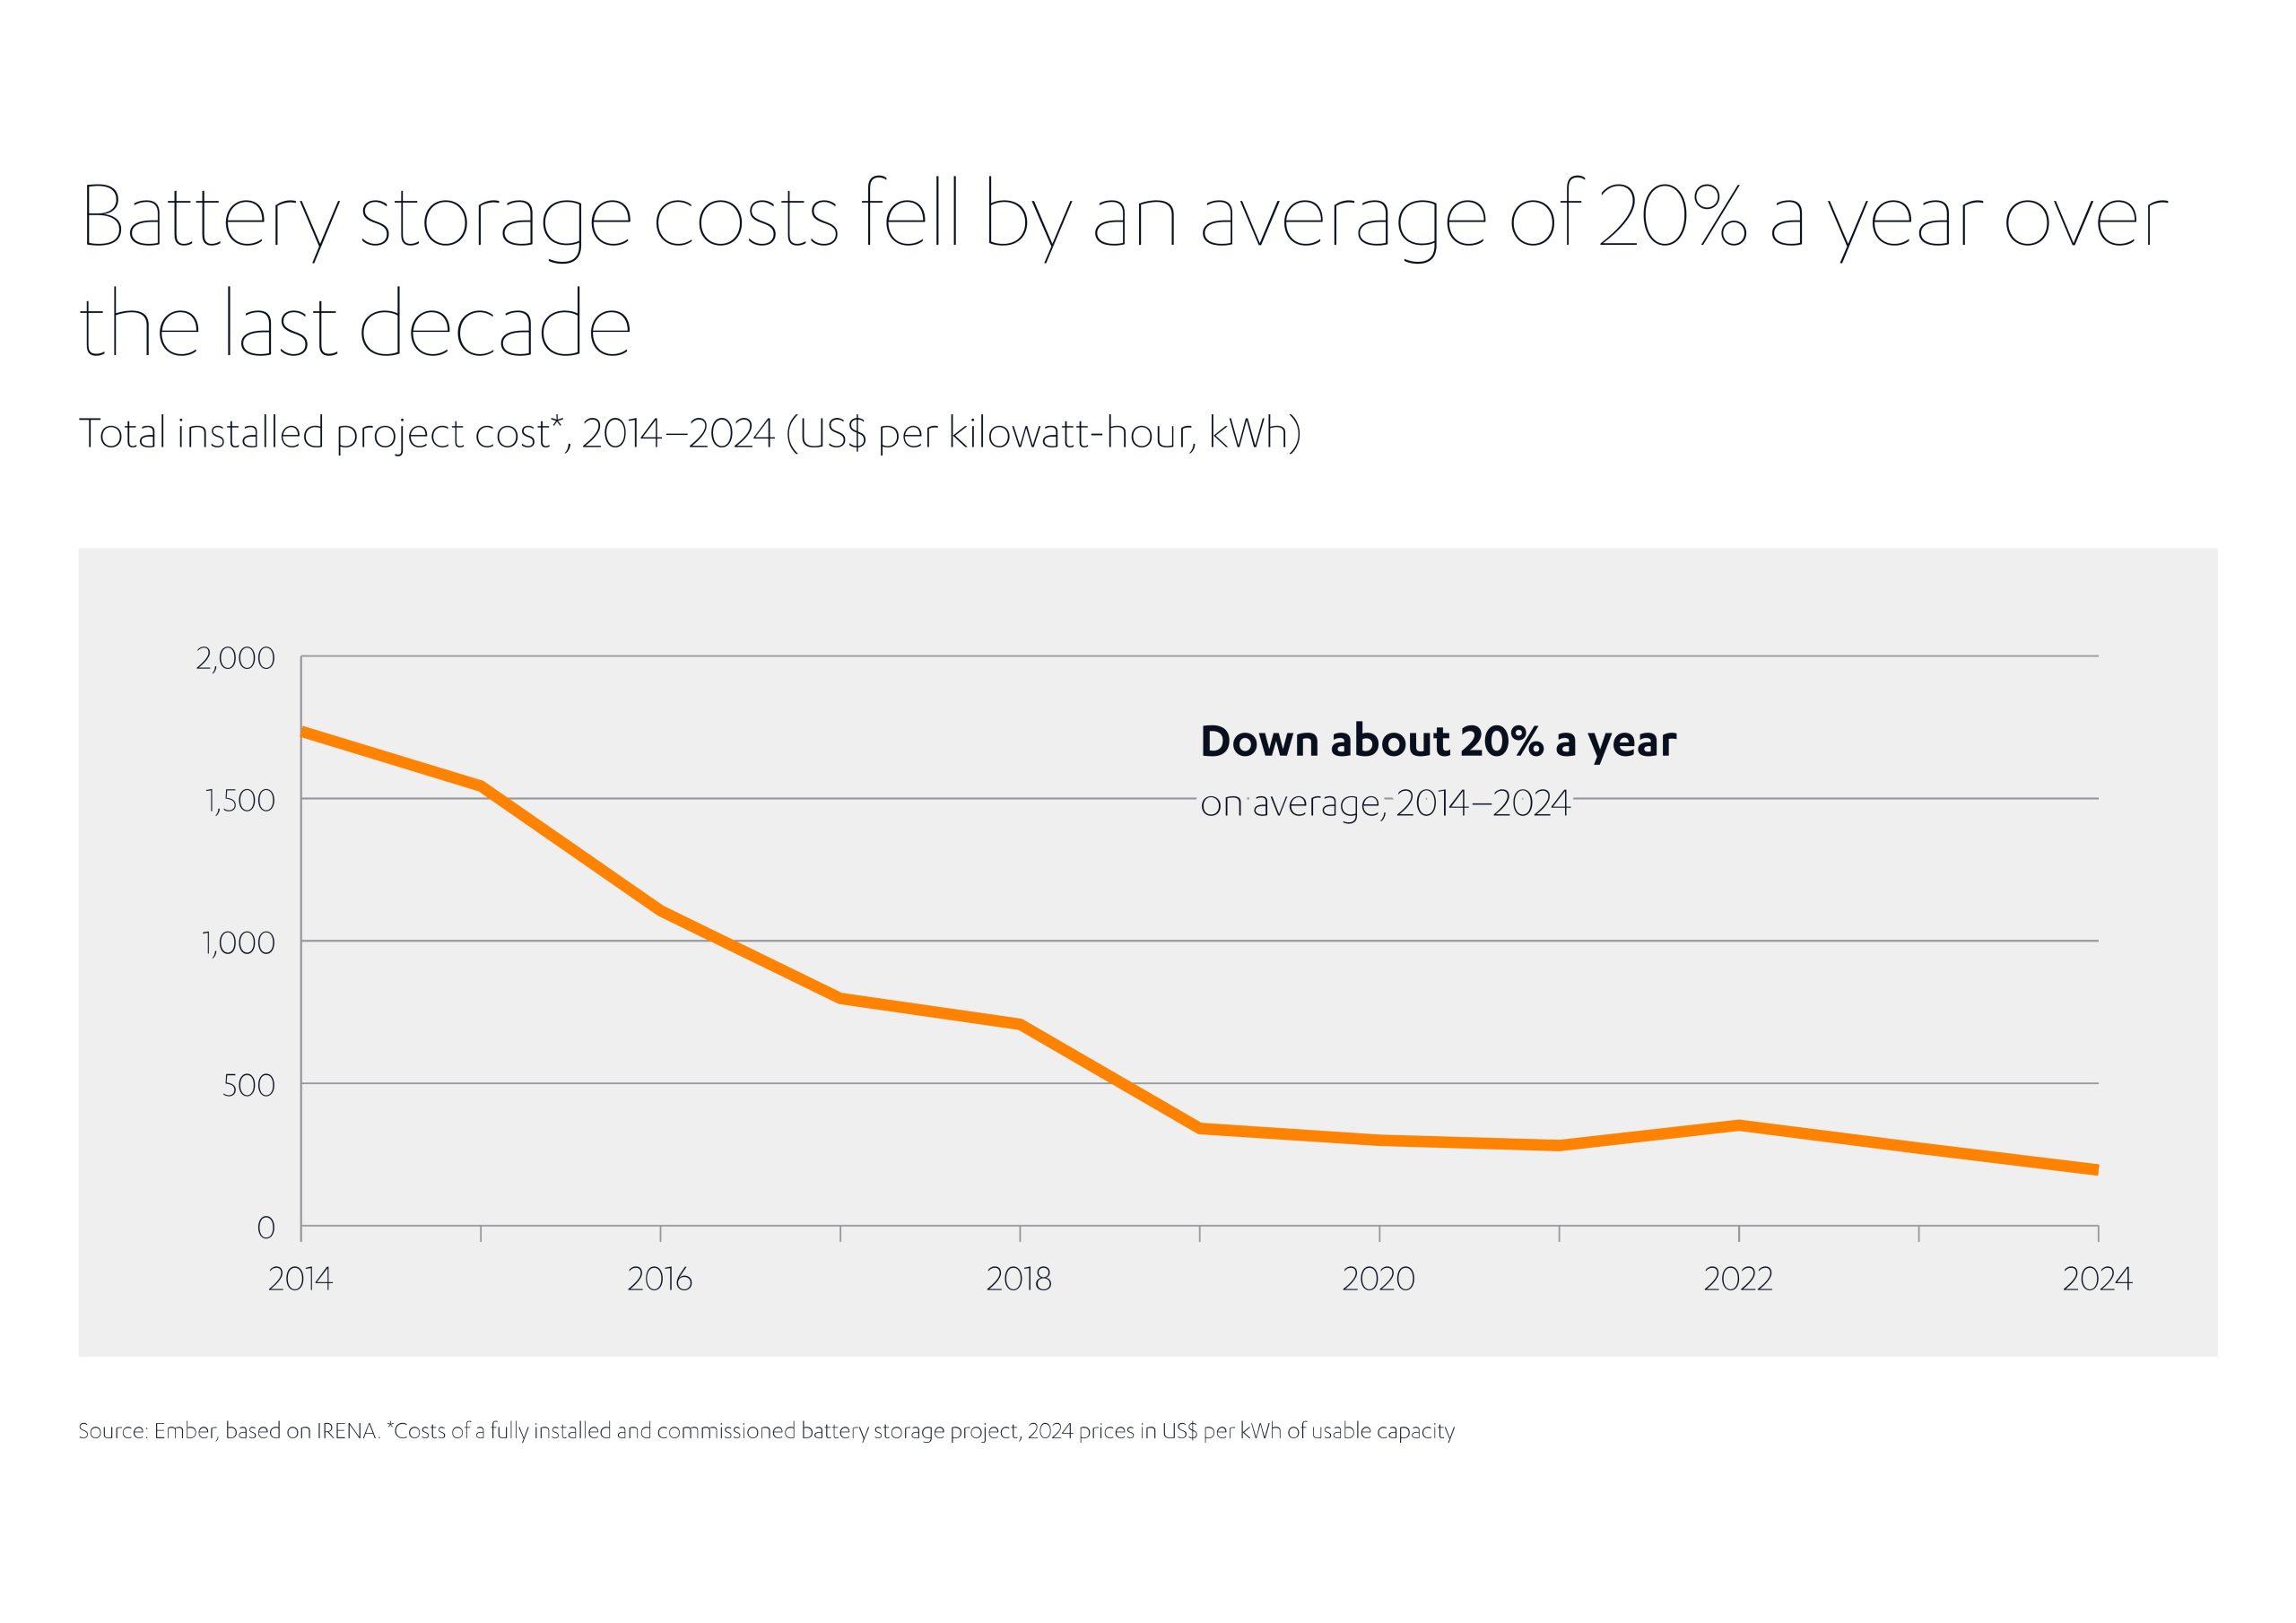
El coste de los proyectos de almacenamiento en baterías está descendiendo rápidamente en medio de la creciente competencia de los fabricantes, la mejora de los diseños y la reducción de los precios de las baterías. Según los datos de Bloomberg NEF, en 2025 el coste de referencia mundial de un proyecto de baterías de cuatro horas descendió un 27 % interanual hasta un mínimo récord (78 USD por MWh). Esto sigue a una década de precios notablemente decrecientes, con una caída media de los costes de instalación de alrededor del 20 % anual entre 2004 y 2014[9].
Política
Las políticas gubernamentales también son un factor significativo que acelera el crecimiento de BESS. Los objetivos de cero emisiones netas respaldan la electrificación generalizada, aumentando la demanda en las redes e impulsando el cambio a las energías renovables. Mientras tanto, muchos gobiernos han diseñado normativas o incentivos específicamente para apoyar el almacenamiento en baterías. En China, la obligatoriedad de integrar sistemas de almacenamiento en proyectos de energías renovables ha impulsado gran parte del crecimiento de BESS en los últimos años. Esta obligación concluyó en 2025. En otros países (incluidos Polonia[10], Irlanda[11] y Australia[12]) existen subsidios o requisitos efectivos para el almacenamiento en baterías.
¿Cómo utilizan el almacenamiento en baterías países clave de todo el mundo?
China es el líder mundial en almacenamiento en baterías, ya que representaba más de la mitad de la capacidad mundial de BESS a finales de 2025[13].En gran medida, esta capacidad es el resultado de políticas diseñadas para reducir el desperdicio de energía. La paralización total o parcial de la producción energía eólica en el país (curtailment), cuando la producción se reduce deliberadamente debido a un exceso de suministro, alcanzó un máximo del 17 % en 2016[14]. El año siguiente,las provincias chinas comenzaron a incorporar la obligatoriedad de integrar el almacenamiento, que se convirtió en política nacional para proyectos de generación de energía a partir de 2021. Esto ayudó a mantener bajo el curtailment, así como a impulsar un rápido crecimiento de BESS.[15]
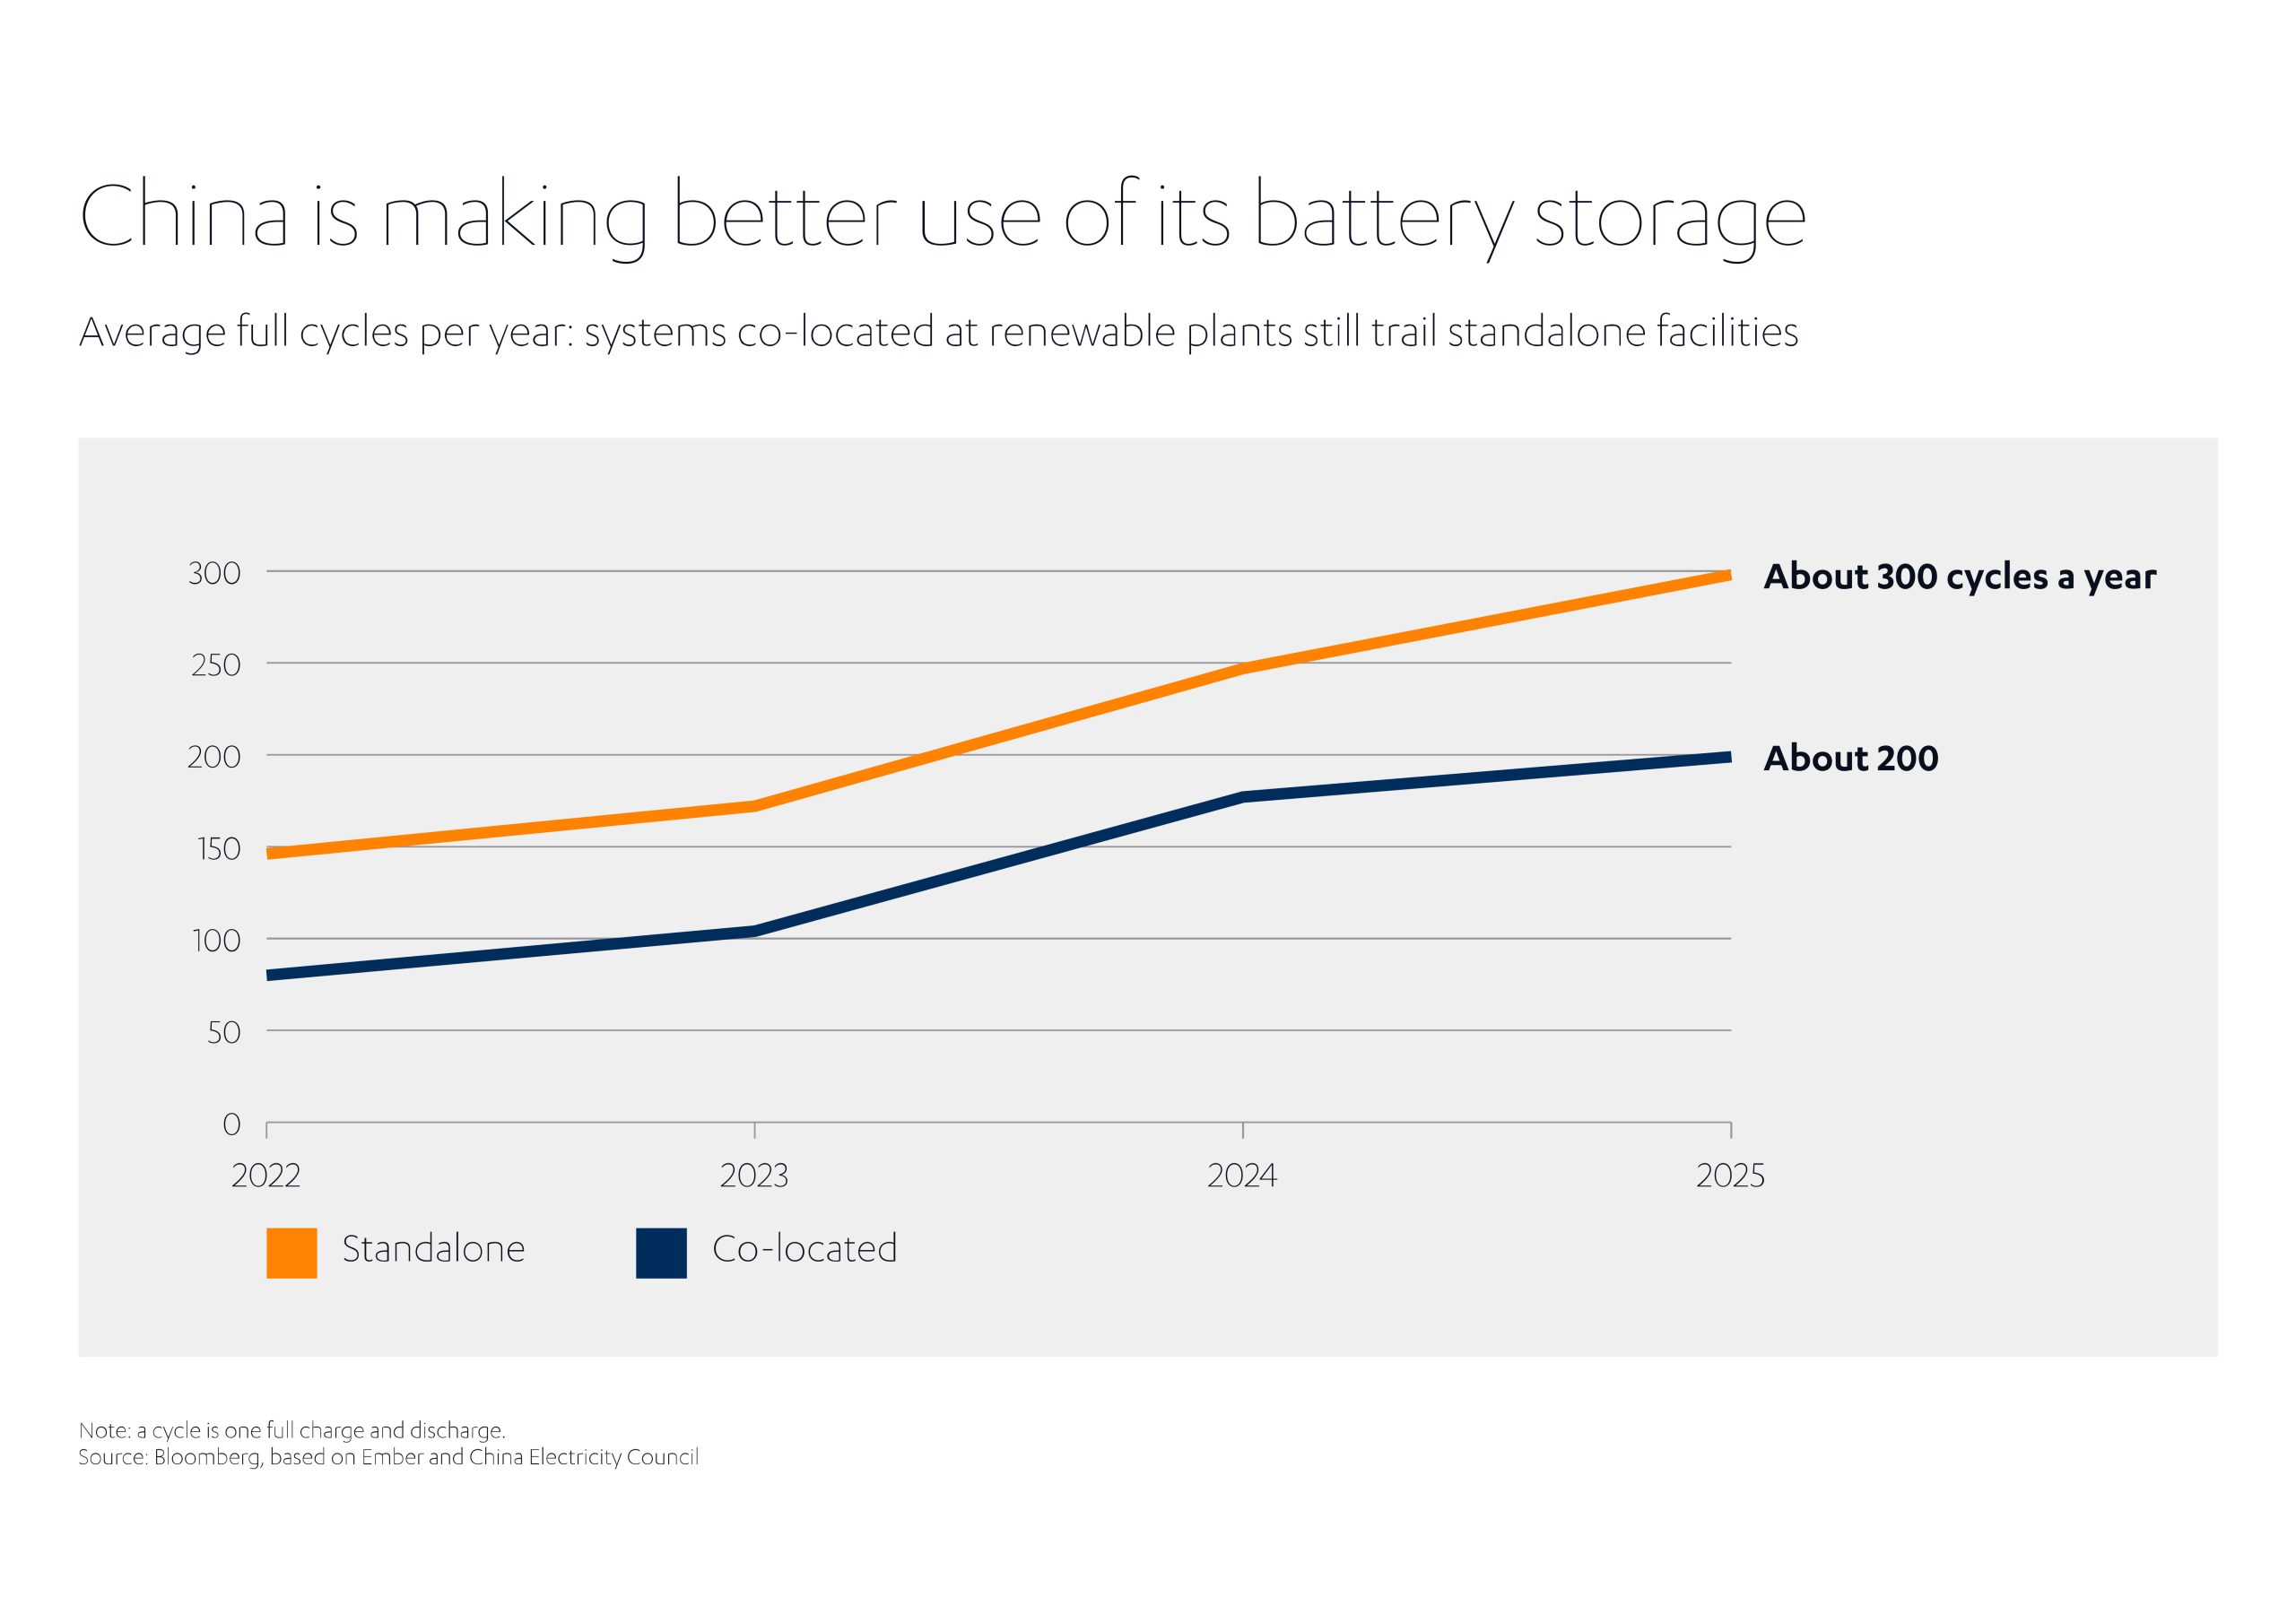
Sin embargo, gran parte de esta nueva capacidad de almacenamiento se infrautilizaba, ya que aunque las empresas tenían un gran incentivo para construir almacenamiento en baterías, tenían mucha menos motivación para usarlo de forma eficaz. En 2024, en el área a la que presta servicio la corporación estatal de redes eléctricas de China (80 % del país), el sistema medio se mantuvo inactivo el 91 % del tiempo[16].
En este contexto, China está pasando a una fase diferente. El énfasis está cambiando de BESS integrados a sistemas autónomos más flexibles, que no están vinculados a una planta en concreto. Esto se debe a dos cambios de política:
- En febrero de 2025, finalizó la obligación de integrar el almacenamiento[17]
- En enero de 2026, ampliaron la política de remuneración por capacidad (donde se paga a las centrales eléctricas por disponibilidad en lugar de solo generación) a BESS independiente[18]
Los resultados son sorprendentes: el almacenamiento independiente se ha convertido en el principal impulsor del mercado, que comprende el 84,7 % de la nueva capacidad instalada entre enero y abril de 2026, con sistemas integrados que representan solo el 8,4 %.[19]
Los sistemas independientes pueden obtener ingresos de varias formas, incluido el arbitraje energético (almacenamiento de energía en momentos de precios más bajos y venta cuando los precios suben) y la capacidad de arrendamiento. Políticas como pasar a precios más flexibles basados en el mercado están contribuyendo a aumentar la utilización en China tanto del almacenamiento independiente como del integrado, si bien todavía hay mucho margen de mejora. Los analistas afirman que optimizar el uso de almacenamiento en baterías tanto integrado como independiente en 2025 podría haber cambiado una cantidad de energía equivalente a impulsar toda la economía de Singapur durante cinco meses[20].
Los analistas afirman que optimizar el uso de almacenamiento en baterías tanto integrado como independiente en 2025 podría haber cambiado una cantidad de energía equivalente a impulsar toda la economía de Singapur durante cinco meses
“China ha construido la flota de almacenamiento en baterías más grande del mundo en tiempo récord, pero tener las baterías no es lo mismo que usarlas. La siguiente fase de la historia del almacenamiento de China no se definirá por cuántos gigavatios se añadan, sino por lo bien que puedan respaldar al nuevo sistema de energía”, dijo Siming Liu, director sénior de estrategia del grupo en Trina Solar[21].
Estados Unidos es el segundo mercado de almacenamiento en baterías más grande del mundo y el sector también está creciendo rápidamente aquí. En el segundo trimestre de 2026, se pusieron en marcha 20,2 GWh de nueva capacidad, suficiente para cubrir los requisitos diarios de 700 000 hogares. La mayor parte del crecimiento reciente provino de sistemas enormes a escala de servicios públicos, con siete instalaciones con una capacidad de más de 1 GwH solo en el segundo trimestre, y el país está en vías de ver un aumento del 20 % en la capacidad de baterías en 2026[22].
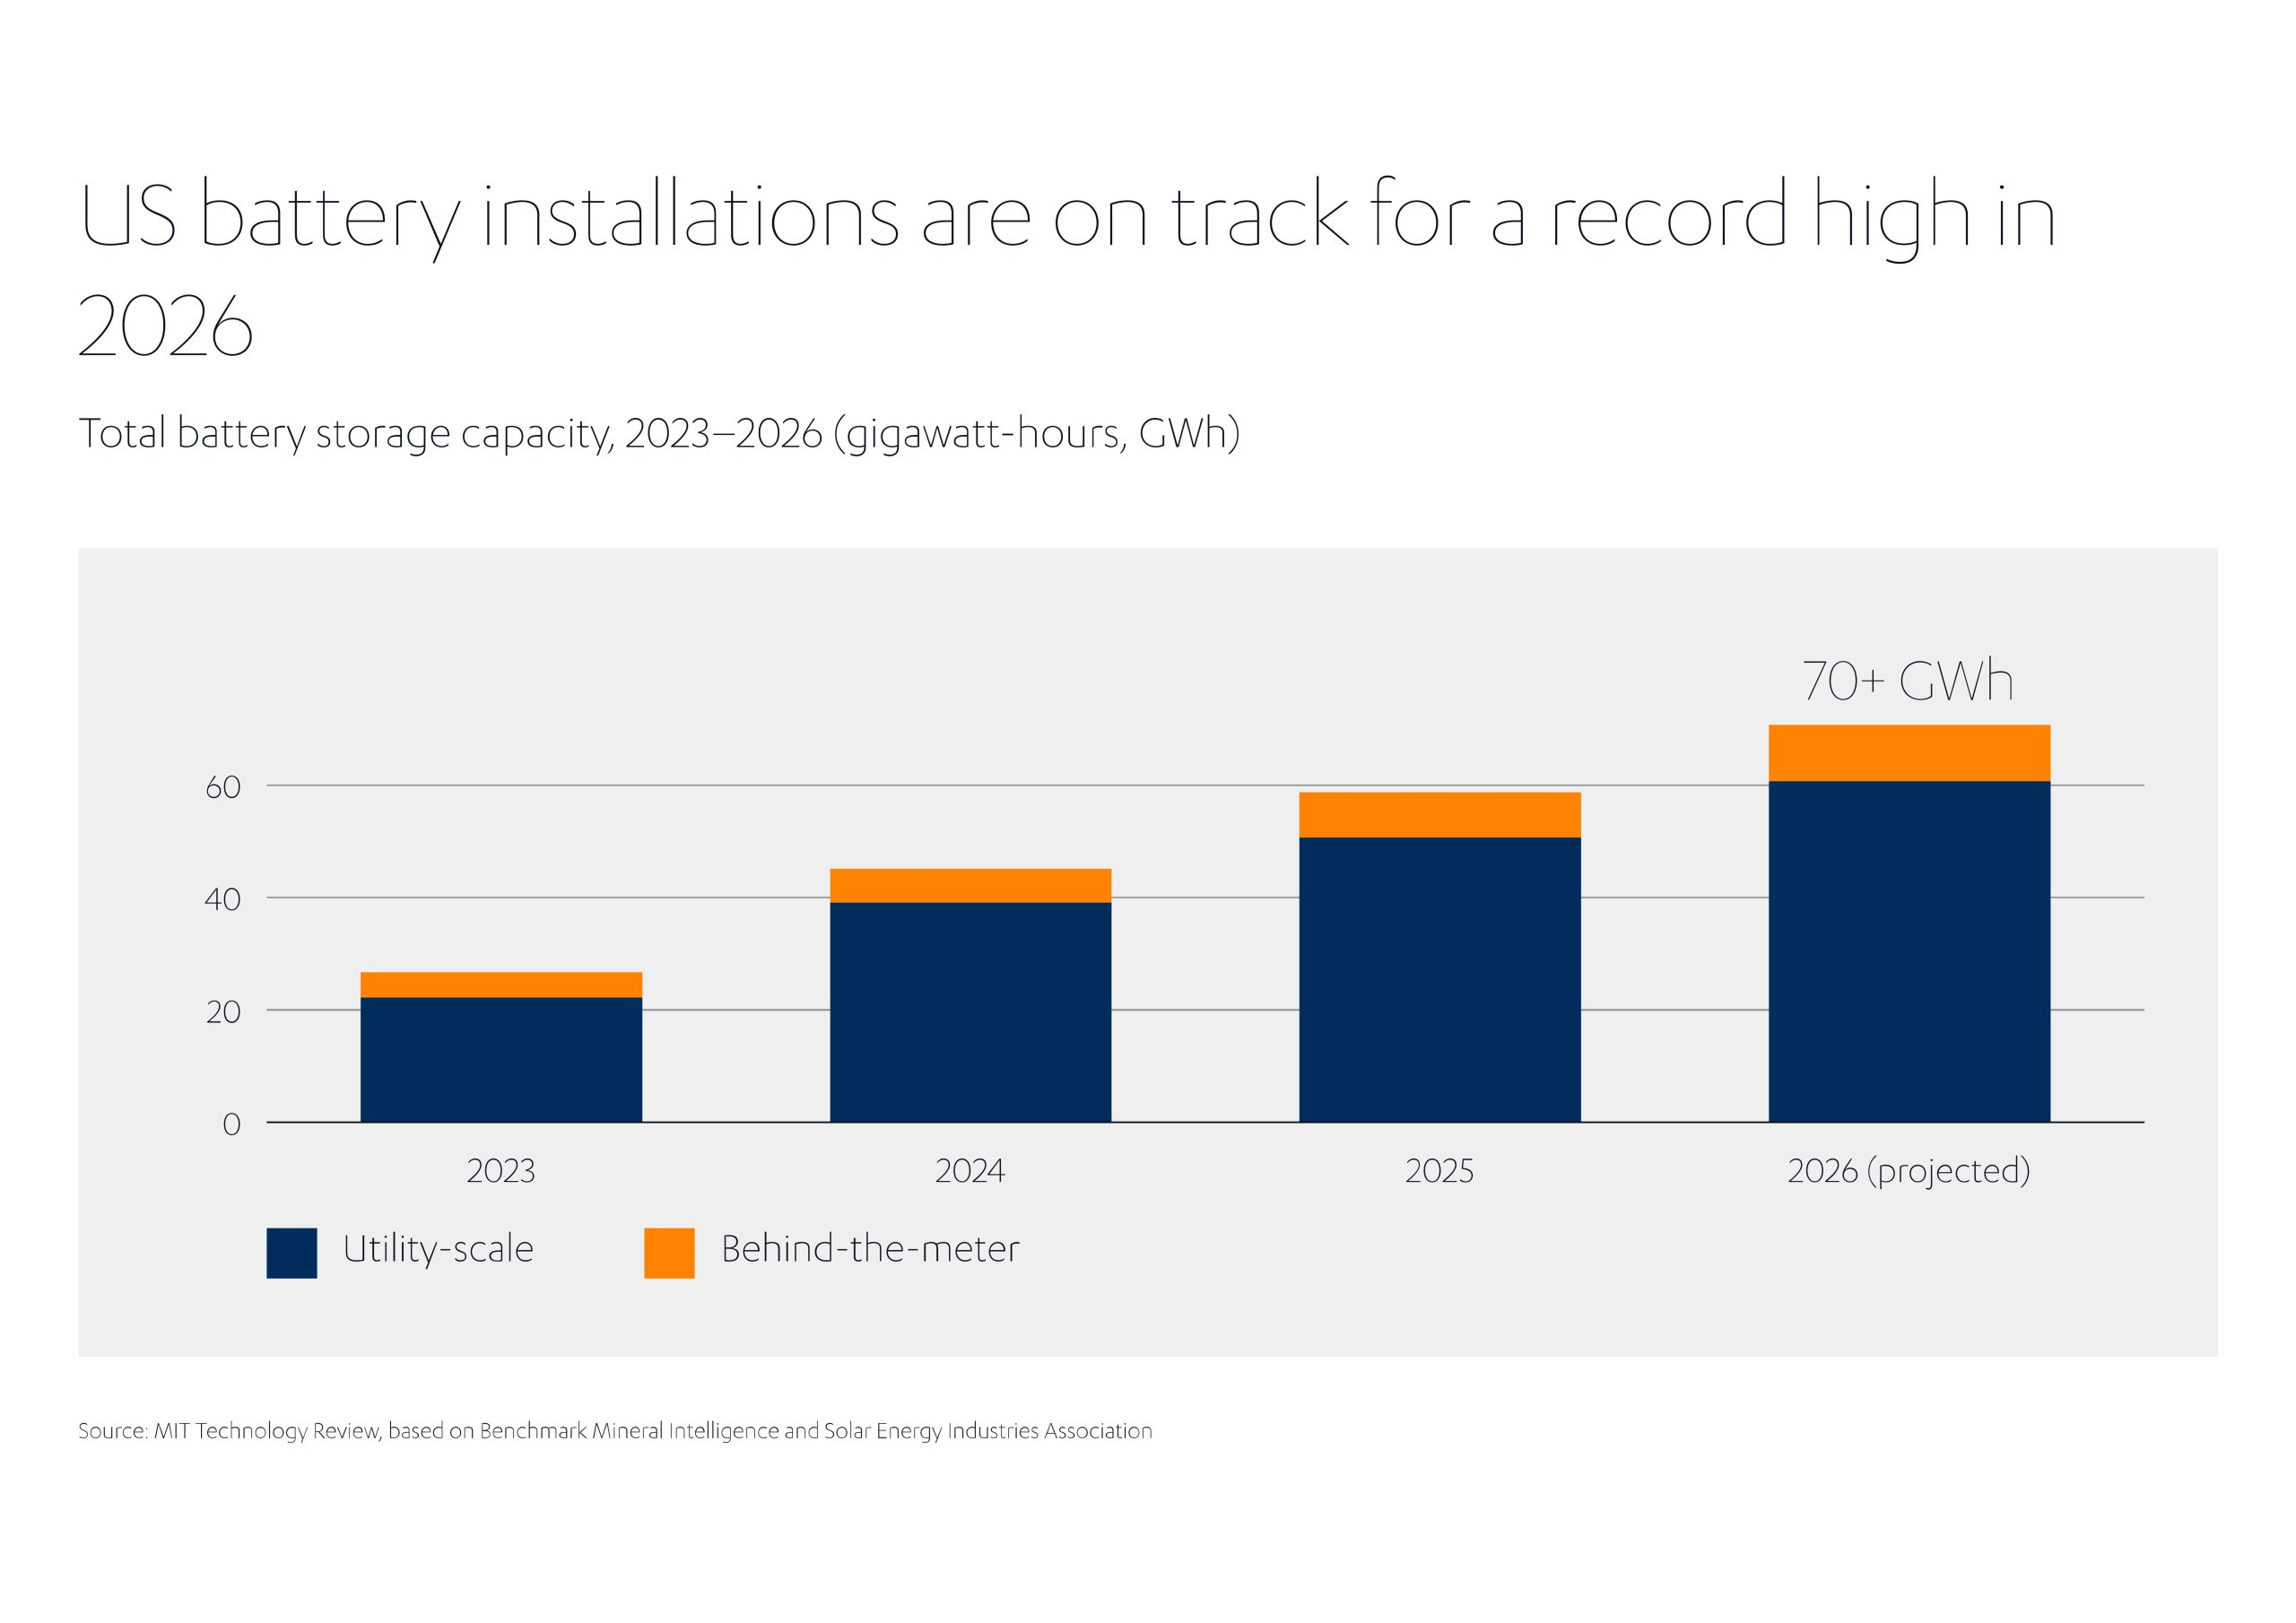
Los dos estados de EE. UU. con mayor capacidad de baterías son Texas y California, y su crecimiento ilustra cómo no hay una mejor manera de desarrollar el sector. En California, la capacidad ha crecido rápidamente de menos de 700 MW en 2019 a más de 21 GW en la actualidad[23], lo que permite a la red almacenar la abundante energía solar generada durante el día para su uso nocturno. Se calcula que las baterías del estado podrían alimentar aproximadamente a una cuarta parte de su demanda máxima.
Además de la caída de los precios y las preocupaciones sobre la fiabilidad de la red, esta expansión se ha visto impulsada por la regulación, incluido el primer mandato sobre almacenamiento de energía de EE. UU. en 2013. Estos impulsores de políticas son el objetivo del estado de electricidad 100 % limpia para 2045.
Mientras tanto, Texas se ha convertido en el mercado de almacenamiento en baterías de más rápido crecimiento en el país con poca intervención directa de las políticas. En su lugar, el aumento de la demanda (por el crecimiento de la población y los centros de datos), así como las oportunidades económicas a través del arbitraje energético, se encuentran entre los factores más importantes. También se cree que el entorno empresarial de escasa regulación de Texas, incluidos los rápidos procesos de concesión de permisos, las y grandes cantidades de tierras han contribuido al crecimiento.
Aunque California y Texas lideran el campo, otras partes de los EE. UU. están haciendo progresos importantes
Aunque California y Texas lideran el campo, otras partes de los EE. UU. también están haciendo progresos importantes. En el segundo trimestre de 2026, Arizona tuvo 6,2 GWh de nuevas instalaciones, la más grande del país y el trimestre más fuerte de todos los estados registrados[24]. La continuación de los créditos fiscales federales a la inversión para proyectos de almacenamiento de energía, incluso cuando los de energía eólica y solar se ha eliminado gradualmente, está contribuyendo al gran crecimiento del sector.
Aunque EE. UU. y China son los primeros en la implementación de baterías a nivel mundial, otros países están haciendo avances rápidos.
Australia es ahora el tercer mayor mercado mundial de baterías a escala de servicios públicos, con 4,3 GW de capacidad de baterías a gran escala que alcanzaron el cierre financiero en 2025[25]. En términos de capacidad en relación con la población, el país ya tiene un claro liderazgo, con más de 1 GWh por millón de personas, en comparación con menos de 400 MWh por millón de personas en China y EE. UU.[26]
Con las energías renovables que constituyen el 43 % de la red de Australia, el almacenamiento en baterías es cada vez más importante para mantener la resiliencia y equilibrar la oferta con la demanda. En el National Electricity Market del país, la descarga media de baterías en el primer trimestre de 2026 alcanzó los 359 MW, más del triple que el nivel del año anterior[27].
Tanto los estados de Australia como el gobierno nacional proporcionan apoyo estratégico y financiero para BESS. El BESS de Collie de 500 MW, que entró en funcionamiento en febrero, fue el tercer BESS entregado por la empresa energética estatal de Australia Occidental, Synergy, en tres años[28], mientras que en junio, el Capacity Investment Scheme del gobierno (una iniciativa de suscripción de ingresos) respaldó 15 nuevos proyectos de BESS con una capacidad combinada de 4,2 GW, que se espera que liberen 4200 millones de USD en inversión privada[29].
“Nuestro Capacity Investment Scheme está convirtiendo la cartera de proyectos de energía limpia de Australia en empleos en comunidades regionales y energía más económica y fiable para millones de hogares. Tenemos el mejor sol y viento del mundo, y utilizamos nuestras energías renovables soberanas, almacenadas en baterías, para proteger nuestra red de la volatilidad energética global y reducir las facturas de energía [de las personas]”, dice Chris Bowen, ministro australiano para el cambio climático y energía[30].
Australia también es un mercado clave para Fotowatio Renewable Ventures (FRV), parte de Jameel Energy y el fondo de infraestructura canadiense OMERS.
En febrero de 2026, el proyecto Armidale East BESS de FRV Australia en Nueva Gales del Sur obtuvo un acuerdo de servicio de energía a largo plazo (Long-Term Energy Service Agreement, LTESA) de almacenamiento de larga duración. El marco de LTESA es un pilar clave de la estrategia del estado para acelerar la implementación de soluciones de almacenamiento de larga duración que respalden la seguridad, la resiliencia y la descarbonización del sistema eléctrico.
Ubicado a unos 16 km al este de Armidale, el proyecto proporcionará una capacidad total de 315 MW, de los cuales 157,5 MW contarán con un sistema de 8 horas contratado bajo LTESA, lo que lo convierte en uno de los sistemas de almacenamiento de energía de larga duración más importantes actualmente en desarrollo del país.
FRV Australia sigue ampliando su cartera integrada de proyectos de generación y almacenamiento para construir una red más resiliente y sostenible
Se espera que Armidale East se convierta en el tercer proyecto BESS de FRV Australia en el país, junto con las plantas de Terang (ver cuadro) y Gnarwarre actualmente en construcción en Victoria. Con este hito, FRV Australia sigue ampliando su cartera integrada de proyectos de generación y almacenamiento para construir una red más resiliente y sostenible. La empresa gestiona ahora nueve instalaciones fotovoltaicas en Australia y Nueva Zelanda, superando 1 GW de capacidad.
Destacado: BESS de Terang
FRV Australia contribuye al crecimiento de la capacidad de almacenamiento en baterías de Australia a través de ambiciosos proyectos como el BESS de Terang en Victoria. La construcción de la planta comenzó en agosto de 2024 y está a punto de finalizarse, con la instalación ya conectada a la red y activada[1]. Tendrá una capacidad de descarga de 100 MW y una capacidad de almacenamiento de 200 MWh.
La instalación de Terang es uno de los muchos proyectos de BESS mundiales de FRV. También en Victoria estará el BESS de Gnarwarre de 250 MW, que alcanzó el cierre financiero en 2025. Las plantas australianas se unen a docenas de otros proyectos de BESS de FRV en curso[1] en países como España, Italia, Alemania y Reino Unido.
¿Cuáles son los posibles obstáculos para ampliar el almacenamiento en baterías?
El almacenamiento en baterías es una tecnología probada y asequible. Entonces, ¿cuál es el truco? Muchos desafíos afectan a la infraestructura y la política que lo rodea en lugar de a la propia tecnología BESS. Los factores clave que podrían obstaculizar su crecimiento incluyen:
Retrasos de conexión
El crecimiento de BESS está dejando a las redes peleando para ponerse al día. Bloomberg informa de que, por ejemplo, en EE. UU., los proyectos de almacenamiento se están “acumulando en colas de interconexión” a medida que las empresas de servicios públicos luchan por realizar las actualizaciones necesarias para respaldarlos. En todo el país, el tiempo de espera promedio para conectar proyectos de almacenamiento de energía ha aumentado de un año y medio en 2015 a cinco años en 2025[31].
Preocupaciones de seguridad
Se destacaron drásticamente los riesgos de seguridad del almacenamiento en baterías el año pasado por un incendio importante en una de las plantas de BESS más grandes del mundo, Moss Landing, California, que duró días y destruyó el 75 % de las instalaciones[32]. La planta de 300 MW sufrió lo que se conoce como un “embalamiento térmico”, una reacción de autocalentamiento que provocó temperaturas extremadamente altas y la emisión de gases tóxicos, que es muy difícil de eliminar.
El incidente centró la atención en la seguridad de las baterías de iones de litio, la tecnología estándar de las instalaciones de BESS. La Agencia de Protección Ambiental de EE. UU. afirma que muchas comunidades han planteado preocupaciones legítimas sobre la seguridad[33], mientras que en el Reino Unido los legisladores afirman que los riesgos presentan “desafíos únicos”.[34]
Planificación y permiso
En muchas partes del mundo, las preocupaciones de seguridad y otras preocupaciones locales están creando obstáculos y retrasos para los proyectos de BESS. Algunas ciudades de EE. UU. han establecido moratorias en BESS y el sistema de planificación del Reino Unido bloquea o retrasa con frecuencia los proyectos[35].
En otras partes de Europa, los marcos normativos cambian con frecuencia y pueden variar entre diferentes regiones, creando incertidumbre para los desarrolladores. Un bufete de abogados que trabaja en el sector afirma que, en Alemania, la incertidumbre normativa “complica la planificación, aumenta el riesgo de incumplimiento y puede retrasar las decisiones de inversión”.[36]
Desafíos de la cadena de suministro
China desempeña un papel importante en la cadena de suministro mundial de baterías en cada etapa, desde la minería hasta el procesamiento y la fabricación. Por ejemplo, las empresas chinas controlan el 25 % de la capacidad de minería de litio del mundo. El país procesa el 90 % del grafito mundial y en 2023 representó el 74 % de las exportaciones mundiales de baterías y componentes[37]. Del mismo modo, los integradores de sistemas chinos, que producen sistemas BESS completos, tienen una cuota del 76 % del mercado mundial.[38]
El dominio del país ha contribuido a la caída de los precios, pero a largo plazo puede crear dependencia e imprevisibilidad para los proyectos de BESS. Abordar acontecimientos, como la reciente pausa de Pekín en las aprobaciones de las plantas de fabricación de almacenamiento en baterías[39] o la prohibición del gobierno estadounidense de importar equipos eléctricos de determinados países, se vuelve más difícil cuando la cadena de suministro carece de diversidad.
Para cumplir el objetivo de la COP28 de triplicar la capacidad mundial de energía renovable para 2030 a la vez que se mantiene la seguridad energética, el almacenamiento de energía debe multiplicarse por seis
¿Cuál es el futuro del almacenamiento en baterías?
Se espera que la capacidad de almacenamiento en baterías crezca considerablemente en los próximos años. Para cumplir el objetivo de la COP28 de triplicar la capacidad mundial de energía renovable para 2030 a la vez que se mantiene la seguridad energética, el almacenamiento de energía debe multiplicarse por seis, dice la AIE, siendo el almacenamiento en baterías el 90 % del crecimiento[40]. Esto requeriría un aumento en la implementación del 25 % al año. McKinsey prevé un mayor aumento de la capacidad instalada: un 50 % anual entre 2022 y 2030[41].
Lograr este nivel de crecimiento requerirá un enfoque centrado por parte de los sectores y los gobiernos, con consideraciones cruciales que incluyen:
- Política estratégica. Superar los atascos en los permisos y la conexión requiere una regulación clara y un liderazgo sólido. El Reino Unido es un país que ha reformado recientemente su canalización de conexiones para centrarse en “lo que se necesita, cuando se necesita”, priorizando proyectos “listos para la construcción”.[42] Estados de EE. UU. como California tienen medidas para acelerar los proyectos de energía limpia, sustituyendo la necesidad de varios permisos.
- Optimización del sector. Según McKinsey, los desarrolladores de BESS con mejor rendimiento tienen gastos de capital un 40 % mejores que la media, y gran parte de esta ventaja se explica por mejores enfoques de contratación, ingeniería, adquisición y construcción. Optimizar los diseños de sistemas, formar al personal y mejorar los acuerdos de abastecimiento son ejemplos de enfoques que pueden ayudar a mejorar los procesos y reducir los costes.
- Nueva tecnología. Es probable que los futuros desarrollos tecnológicos ofrezcan nuevas formas de abordar los desafíos, desde los riesgos de seguridad hasta las restricciones de la cadena de suministro. Las baterías de iones de sodio, por ejemplo, pueden ser una alternativa más segura y barata a las opciones actuales de iones de litio. Una empresa china, CATL, ha presentado recientemente el TENER Sodium, que afirma ser la primera solución de almacenamiento de energía de iones de sodio validada en el mundo real[43]. A largo plazo, esta tecnología podría reducir la dependencia de China debido a la abundancia de sodio.
Como dice Fady Jameel, vicepresidente internacional de Abdul Latif Jameel, “la necesidad de mejores sistemas de almacenamiento de energía en baterías es intensa. Implementar BESS en la escala requerida será un desafío importante. Pero aunque esta perspectiva es abrumadora, sentirnos alentados por las formas imaginativas y emocionantes en las que las empresas y los gobiernos están respondiendo. Saben que las recompensas del éxito, para los implicados y para el mundo en general, serán considerables”.
Cinco datos rápidos: el auge del almacenamiento en baterías
P: ¿A qué velocidad está creciendo el almacenamiento en baterías?
R: Muy rápido. La Agencia Internacional de la Energía (AIE) la llama la tecnología energética de más rápido crecimiento en la actualidad, con 108 GW añadidos en todo el mundo en 2025, un aumento del 40 % con respecto al año anterior. La capacidad instalada se ha multiplicado por once en solo cinco años.
P: ¿Por qué necesitamos tanto?
R: Porque la red está cambiando. A medida que la energía solar y la eólica suministran más energía, almacenar energía para cuando el sol no brilla o el viento no sopla se vuelve esencial. Si a esto le añadimos la creciente demanda de IA y los vehículos eléctricos, el almacenamiento se vuelve fundamental para mantener las redes estables.
P: ¿Quién lidera el mundo en almacenamiento en baterías?
R: Por un amplio margen, China representa más de la mitad de la capacidad mundial. EE. UU. ocupa el segundo lugar, mientras que Australia se ha convertido en el tercer mercado a escala de servicios públicos más grande y, por población, el líder mundial, con más de 1 GWh por millón de personas.
P: ¿Qué está frenando el almacenamiento en baterías?
R: Muchos obstáculos están relacionados con los sistemas y procesos en torno a la implementación. En EE. UU., la espera para conectar un proyecto de almacenamiento ha aumentado de 18 meses en 2015 a cinco años en la actualidad. Las preocupaciones de seguridad están impulsando la oposición local y los retrasos en la planificación, y la cadena de suministro está muy concentrada en China, lo que crea incertidumbre en medio de las tensiones geopolíticas.
P: ¿Puede el mundo construir suficiente almacenamiento en baterías?
R: Para cumplir el objetivo de la COP28 de triplicar las energías renovables para 2030, la AIE dice que el almacenamiento de energía debe multiplicarse por seis, con baterías que proporcionen el 90 % de ese crecimiento. Es un objetivo abrumador, pero con la caída de los costes, la aparición de nuevas químicas como el ion de sodio y la movilización de los gobiernos y del sector, es un desafío por el que está compitiendo el sector para cumplir.
[1] https://www.iea.org/reports/global-energy-review-2026/technology-battery-storage
[2] https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
[3] https://energyindustryreview.com/power/battery-storage-capacity-record-growth-and-trends-in-2026/
[4] https://about.bnef.com/insights/clean-energy/energy-storage-enters-the-100-gigawatt-era-three-things-to-know/
[5] https://www.iea.org/commentaries/battery-storage-is-scaling-up-and-taking-on-a-larger-system-role
[6] https://www.iea.org/commentaries/battery-storage-is-scaling-up-and-taking-on-a-larger-system-role
[7] https://www.reuters.com/sustainability/climate-energy/data-centres-drive-energy-storage-boom-cycle-next-five-years-ubs-says-2025-11-12/
[8] https://www.mckinsey.com/industries/industrials/our-insights/powering-the-future-strategies-for-battery-energy-storage-developers
[9] https://ember-energy.org/latest-insights/how-cheap-is-battery-storage/
[10] https://www.ess-news.com/2025/12/19/poland-allocates-subsidies-to-14-5-gwh-of-energy-storage-projects/
[11] https://www.arthurcox.com/knowledge/new-connection-policy-for-data-centres-in-ireland/
[12] https://www.dnv.com/article/global-battery-energy-storage-system-bess-trends-and-investment-drivers-across-key-regions/
[13] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[14] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[15] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[16] https://www.bloomberg.com/news/articles/2024-08-12/china-rapidly-expands-battery-fleet-but-needs-to-start-using-it
[17] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[18] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[19] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[20] https://ember-energy.org/latest-insights/from-scale-to-system-navigating-the-next-phase-of-chinas-battery-storage/
[21] https://ember-energy.org/latest-updates/chinas-batteries-move-beyond-capacity-scale-up-utility-scale-storage-could-have-shifted-23-twh-more-clean-power-in-2025/
[22] https://www.technologyreview.com/2026/09/09/1143680/batteries-us-record/
[23] https://www.energy.ca.gov/data-reports/energy-almanac/california-electricity-data/california-energy-storage-system-survey
[24] https://ktar.com/arizona-technology-news/battery-electric-storage-growth
[25] https://cleanenergycouncil.org.au/news-resources/clean-energy-australia-report-2026
[26] https://www.pv-magazine.com/2025/10/21/australia-becomes-worlds-third-largest-utility-battery-market/
[27] https://www.pacificgreen.com/articles/third-largest-battery-storage-market-world-what-australias-rise-means-developers-and/
[28] https://www.synergy.net.au/Our-energy/Projects/Big-Battery-Projects
[29] https://www.power-technology.com/news/australia-selects-15-bess-4-2gw/?cf-view
[30] https://minister.dcceew.gov.au/bowen/media-releases/joint-media-release-big-batteries-power-37-million-australian-households
[31] https://www.bloomberg.com/news/articles/2026-08-15/us-battery-storage-projects-stall-as-utilities-struggle-with-grid-upgrades
[32] https://elkhornslough.org/blog/moss-landing-battery-fire-fallout/
[33] https://www.epa.gov/electronics-batteries-management/battery-energy-storage-systems-main-considerations-safe
[34] https://hansard.parliament.uk/commons/2025-06-05/debates/69C88AD8-77F8-4F85-A934-2DA4AFCCB24B/BatteryEnergyStorageSitesSafetyRegulations
[35] https://www.solarpowerportal.co.uk/battery-storage/accelerating-uk-battery-storage-deployment-through-modern-safety-standards-and-smart-planning
[36] https://www.wfw.com/articles/exploring-europes-bess-boom/
[37] https://www.eia.gov/todayinenergy/detail.php?id=65305
[38] https://www.woodmac.com/press-releases/2026-bess-market-share-chinese-integrators-76-percent-global-dominance-2025/
[39] https://www.reuters.com/business/energy/china-pauses-approvals-battery-storage-manufacturing-projects-cailianshe-reports-2026-09-07/
[40] https://www.iea.org/reports/batteries-and-secure-energy-transitions/executive-summary
[41] https://www.mckinsey.com/industries/industrials/our-insights/powering-the-future-strategies-for-battery-energy-storage-developers
[42] https://www.neso.energy/industry-information/connections-reform/connections-reform-results


 Dubai, EAUAgosto 25 , 2026